
 Le résumé des marchés :
La semaine dernière, les marchés ont évolué de manière contrastée, partagés entre la résistance des valeurs technologiques américaines et la remontée des prix du pétrole. Aux États-Unis, le S&P 500 progresse sur la semaine, à 7 811,54 points, tandis que le Nasdaq gagne jusqu’à 27 366,17 points, soutenu notamment par les valeurs liées à l’IA. En Europe, le CAC 40 recule à 7 803,33 points, pénalisé par les incertitudes budgétaires françaises. Sur le marché obligataire, l’OAT française à 10 ans termine autour de 4,87%. Aux États-Unis, la publication du compte rendu de la dernière réunion de la Fed a confirmé la possibilité d’un nouveau relèvement des taux, maintenant la pression sur les rendements obligataires. Le pétrole est resté particulièrement volatil : malgré les déclarations de Donald Trump écartant une intervention américaine contre l’Iran avant les élections de mi-mandat, le Brent a atteint 105 $. Le Treasury américain à 10 ans évolue quant à lui autour de 5,24%, après avoir atteint un sommet en début de semaine. L’or rebondit de près de 1,3% sur la semaine, autour de 4 195 dollars l’once, profitant d’une légère détente des rendements américains après plusieurs séances de baisse. Le Bitcoin recule à 83 533 dollars, dans un contexte de prudence sur les actifs risqués. Côté valeurs, Moderna s’est distingué avec une hausse de 17,14% sur la semaine, atteignant son plus haut niveau depuis 2022 après l’annonce d’une initiative américaine visant à accélérer le développement de vaccins thérapeutiques contre le cancer. À l’inverse, Samsung a déçu les investisseurs malgré des bénéfices historiques, ses résultats ressortant légèrement sous les attentes dans un contexte d’interrogations sur la rentabilité des investissements dans l’IA. Cette semaine, les investisseurs suivront particulièrement les chiffres de l’inflation américaine.
Le chiffre de la semaine :
12-0 : c’est le résultat du vote de la Fed en faveur de sa première hausse de taux depuis 2023, à 3,75 %-4,00 %, selon les minutes publiées mercredi. Les minutes confirment le ton restrictif : la plupart des membres jugent probable une nouvelle hausse d’ici la fin de l’année, car l’inflation reste loin de l’objectif de 2 %, sous l’effet du choc pétrolier. Les marchés misent désormais sur un statu quo le 28 octobre (environ 80 %) et sur une hausse en décembre. La présidence de Kevin Warsh tient donc face aux appels de Donald Trump à baisser les taux.
Focus sur les indicateurs :
Allemagne : Production industrielle d’août en hausse sur un mois à 2% contre 0,5% attendu et -1,2% en juillet.
Zone euro : Ventes au détail d’août en hausse sur un mois à 0,1% contre 0,2% attendu et -0,6% en juillet.
Etats-Unis : PMI des services de septembre en hausse à 58,8 points contre 58,7 pts attendu et 58,7 pts en août.
Inscriptions hebdomadaires au chômage en baisse à 197k contre 200k attendu et 199k la semaine passée.
Japon : PMI manufac. et des services de sept. en baisse à 52,30 pts contre 52,50 pts attendu et 53,50 pts en août.
Un oeil sur la géopolitique :
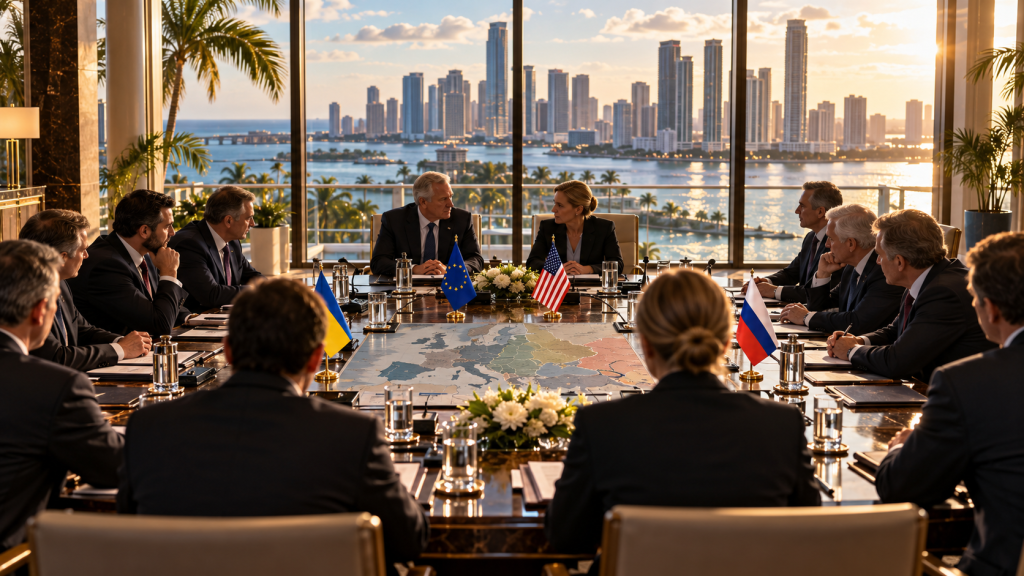
À Miami, Washington, Kiev et les Européens ont relancé vendredi les négociations pour mettre fin à la guerre en Ukraine, à l’arrêt depuis le début du conflit avec l’Iran en février. Les conseillers à la sécurité nationale de la France, de l’Allemagne et du Royaume-Uni étaient présents, aux côtés des émissaires de Donald Trump, Steve Witkoff et Jared Kushner, qui s’étaient rendus à Moscou et à Kiev le mois dernier. Les échanges, jugés « constructifs » par Washington, ont porté sur la sécurité énergétique avant l’hiver, les exportations de céréales et des garanties de sécurité. Le secrétaire d’État Marco Rubio déplorait pourtant encore cette semaine l’« impasse » du conflit. Kiev et ses alliés plaident désormais pour un cessez-le-feu dans l’énergie et en mer, une idée rejetée par Vladimir Poutine début octobre. En parallèle, Donald Trump a annoncé un accord avec le président russe pour augmenter les livraisons de diesel russe, et le Trésor américain a accordé une licence temporaire à cet effet. Les Européens, eux, ont fait part à Washington de leurs inquiétudes face au coût de l’énergie et aux répercussions financières de la guerre. C’est le signe que l’énergie pèse désormais autant que le front militaire.
L’agenda de la semaine :
Les marchés obligataires sont fermés pour Columbus Day, les marchés d’actions sont ouverts aux Etats-Unis, la Bourse est fermée pour la journée du sport au Japon le 12/10, prix à la production de septembre au Japon, inflation de septembre en Allemagne le 13/10, prix à la production et inflation de septembre en Chine, inflation de septembre aux Etats-Unis le 14/10, production industrielle d’août au Japon, au Royaume-Uni et en zone euro, inflation de septembre en France, ventes au détail de septembre et prix à la production de septembre aux Etats-Unis le 15/10, inflation de septembre en zone euro, production industrielle de septembre aux Etats-Unis le 16/10. Résultats d’entreprises : Christian Dior, LVMH, Citigroup, Goldman Sachs, JPMorgan, UnitedHealth, Wells Fargo, Bourse Direct, ASML Holding, Bank of America, BlackRock, ADP, Pernod Ricard, Schneider Electric.
Télécharger votre lettre hebdomadaire
