
Le résumé des marchés :
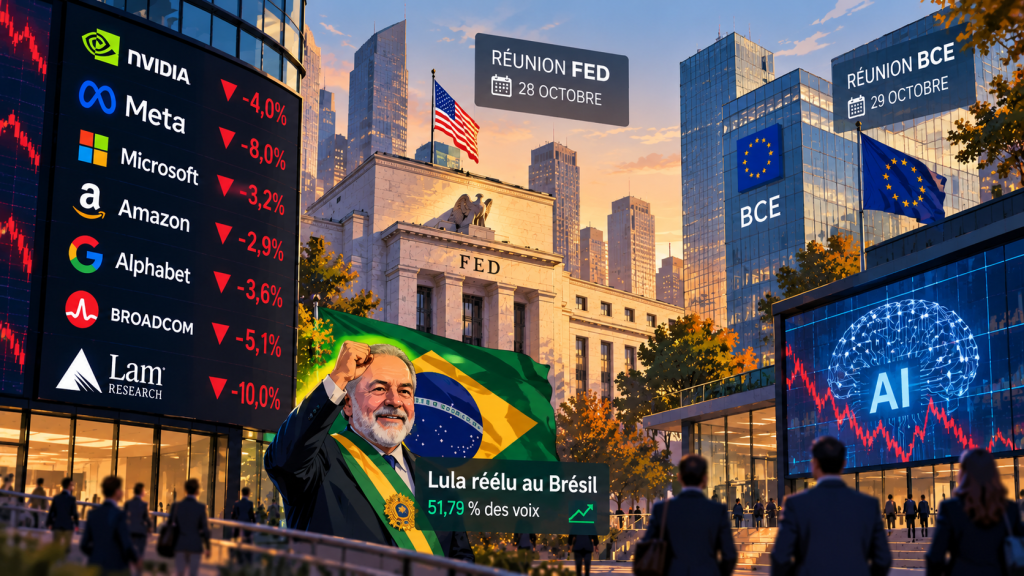
La semaine dernière, les marchés ont évolué dans un climat de prudence, pénalisés par la flambée des prix du pétrole, les tensions géopolitiques au Moyen-Orient et les inquiétudes autour des investissements massifs dans l’intelligence artificielle. Aux États-Unis, le S&P 500 recule à 7 623,68 points, tandis que le Nasdaq cède 1,67% à 25 955,34 points, sous pression des valeurs technologiques. En Europe, le CAC 40 perd 1,30% à 7 782,82 points, affecté par les incertitudes politiques et budgétaires françaises. Sur le marché obligataire, l’OAT française à 10 ans atteint 5,08%, un niveau inédit depuis 2002, malgré le maintien par Moody’s de la note souveraine française à Aa3, assortie d’une perspective négative. Aux États-Unis, les rendements obligataires se détendent, le Treasury à 10 ans repassant sous les 5%, dans un contexte de repli des marchés actions. L’or baisse à 4 000 dollars l’once, pénalisé par les anticipations de taux durablement élevés. Le Brent dépasse les 110 dollars le baril, alimenté par les craintes de nouvelles frappes contre l’Iran après les élections américaines de mi-mandat. Le Bitcoin recule de 3,71% à 80 406 dollars. Côté valeurs, le secteur technologique a été particulièrement pénalisé par les inquiétudes entourant la rentabilité des investissements dans l’IA. Meta recule de près de 8 % malgré des résultats solides, tandis que Nvidia cède 4% et Lam Research 10%, illustrant la défiance des investisseurs envers les valeurs liées à l’IA. En Europe, Kering chute de 16,6%, pénalisé par le recul des ventes de Gucci et la faiblesse persistante de la demande chinoise. Safran perd également près de 10%. À l’inverse, EssilorLuxottica progresse de 15,48%, porté par le succès de ses lunettes connectées. Cette semaine sera surtout marquée par les réunions des banques centrales : la Fed annoncera sa décision mercredi 28 octobre et la BCE se prononcera jeudi 29 octobre.
Le chiffre de la semaine :
5,1 % : c’est le taux auquel la France a emprunté à 10 ans jeudi, au-dessus des États-Unis pour la première fois depuis 2013. L’écart avec l’Allemagne atteint son plus haut niveau depuis 2011.
Focus sur les indicateurs :
France : PMI des services d’octobre en baisse à 48,4 points contre 50,7 points attendu et 51,2 pts en septembre.
PMI manufacturier d’octobre en baisse à 49,3 points contre 50,5 points attendu et 50,6 points en septembre.
Allemagne : Climat des affaires d’octobre en hausse à 90,2 pts contre 90 pts attendu et 89,9 pts en septembre.
PMI manufacturier d’octobre en hausse à 54,2 points contre 53,5 points attendu et 53,9 points en septembre.
PMI des services d’octobre en baisse à 51,7 points contre 52,5 points attendu et 52,9 points en septembre.
Prix à la production (IPP) de septembre en hausse sur un mois à 1,9% contre 1,5% attendu et 1,1% en août.
Royaume-Uni : PMI des services d’octobre en baisse à 53,1 pts contre 51,8 pts attendu et 52,1 pts en septembre.
PMI manufacturier d’octobre en hausse à 52,8 points contre 51,8 points attendu et 51,9 points en septembre.
Zone euro : PMI des services d’octobre en baisse à 51,7 points contre 52,6 pts attendu et 53 pts en septembre.
Confiance des consommateurs d’octobre en baisse à -17,9 pts contre -17 pts attendu et -16,8 pts en septembre.
PMI manufacturier d’octobre en baisse à 52,4 points contre 52,7 points attendu et 52,9 points en septembre.
Etats-Unis : PMI des services d’octobre en baisse à 57,9 points comme attendu et 58,8 points en septembre.
Inscriptions hebdomadaires au chômage en baisse à 194k contre 200k attendu et 200k la semaine passée.
PMI manufacturier d’octobre en hausse à 56 points contre 55,4 points attendu et 55,9 points en septembre.
Un oeil sur la géopolitique :
Au Brésil, Lula est réélu pour un 4e mandat avec 51,7 % des voix, après avoir été battu au premier tour. Flávio Bolsonaro conteste le résultat et réclame l’annulation du scrutin, ce qui fait craindre une période de tensions.
L’agenda de la semaine :
Confiance des consommateurs d’octobre en France et aux Etats-Unis le 27/10, confiance des consommateurs (Gfk) de novembre en Allemagne, décision de la politique monétaire de la Réserve fédérale aux Etats-Unis le 28/10, confiance des consommateurs d’octobre au Japon, confiance des consommateurs et décision de la politique monétaire de la Banque centrale européenne en zone euro, PIB au troisième trimestre 2026 aux Etats-Unis le 29/10, chômage de septembre, inflation d’octobre (à Tokyo), production industrielle de septembre, ventes au détail de septembre et décision de la politique monétaire de la Banque du Japon le 30/10, PIB au troisième trimestre 2026 et inflation d’octobre en France, chômage d’octobre, PIB au troisième trimestre, inflation d’octobre en Allemagne, PIB au troisième trimestre et chômage de septembre en zone euro le 30/10. Résultats d’entreprises : Alten, Orange, Saint-Gobain, Worldline, ASM International, Boeing, Coca-Cola, HSBC, Novartis, Airbus, BNP Paribas, Danone, Dassault Systèmes, Stellantis, Adyen, BASF, Deutsche Bank, Mercedes-Benz, Microsoft, Air liquide, Amundi, Axa, Eramet, Renault, Société Générale, STMicroelectronics, TotalEnergies, Adidas, Amazon, Intel, Samsung, Shell, Merck & Co., Volkswagen, Capgemini, Crédit Agricole, Sanofi, Scor, AstraZeneca.
