
 Le résumé des marchés :
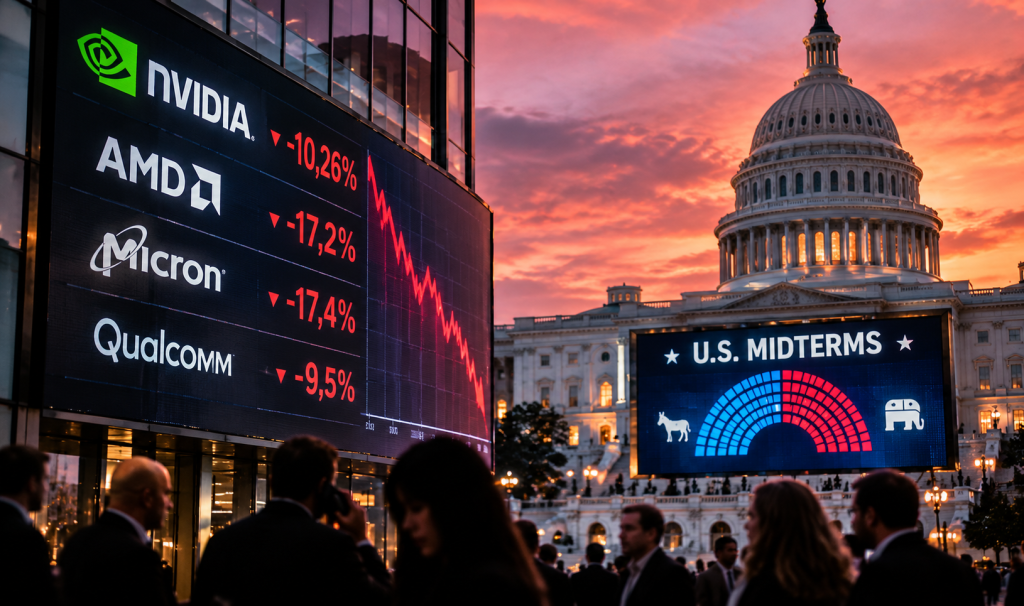
La semaine dernière, les marchés financiers ont été secoués par la victoire des démocrates aux élections américaines de mi-mandat, qui fragilise la marge de manœuvre de Donald Trump, tandis que les valeurs technologiques subissent une nouvelle vague de ventes. Aux États-Unis, le S&P 500 recule à 7 376,86 points, tandis que le Nasdaq cède 3,99 % à 24 579,42 points, pénalisé par les inquiétudes sur les investissements massifs dans l’IA. À l’inverse, le CAC 40 progresse à 8 139 points, profitant notamment du recul des prix de l’énergie. Sur le marché obligataire, l’OAT française à 10 ans se détend à 4,76 %, tandis que le rendement américain à 10 ans termine autour de 4,88 %. L’économie américaine a créé 165 000 emplois en octobre, contre 70 000 attendus, renforçant les anticipations d’une nouvelle hausse des taux de la Fed en décembre. L’or progresse autour de 4 070 dollars l’once, soutenu par le repli du dollar et les incertitudes politiques. Le Bitcoin recule de 4,34 % à 74 931 dollars, dans un contexte de volatilité persistante sur les cryptomonnaies. Côté valeurs, Nvidia chute de 10,26 % sur la semaine, effaçant près de 400 milliards de dollars de capitalisation boursière. Le groupe est également au cœur d’une polémique impliquant son PDG Jensen Huang, soupçonné d’avoir été ciblé par une opération d’espionnage chinoise à travers une relation personnelle. La correction s’étend aux semi-conducteurs, avec de fortes baisses de Micron, AMD et Qualcomm lors de la séance de jeudi, sur fond de craintes de durcissement réglementaire après les midterms. À l’inverse, Apple progresse de 5,31 % mercredi, les investisseurs privilégiant son exposition plus limitée aux infrastructures d’IA. Cette semaine, les investisseurs surveilleront particulièrement les prochaines données sur l’inflation américaine, déterminantes pour les anticipations de politique monétaire.
Le chiffre de la semaine :
6,40 % : c’est la baisse du Nasdaq-100 jeudi 5 novembre, la plus forte depuis avril 2025. Les semi-conducteurs ont été les plus touchés, Nvidia perdant 9,3 %, les investisseurs craignant des restrictions sur l’IA après la victoire des démocrates. Le S&P 500 a cédé 4,4 %, soit 2 900 milliards de dollars de capitalisation. Le Dow Jones a perdu 3,4 %.
Focus sur les indicateurs :
France : PMI des services d’octobre en baisse à 49,5 points contre 49,3 points attendu et 50,6 pts en septembre.
Allemagne : PMI des services d’octobre en baisse à 52,5 points contre 51,7 pts attendu et 52,9 pts en septembre.
PMI manufacturier d’octobre en hausse à 54,2 points comme attendu et 53,9 points en septembre.
Production industrielle de septembre en baisse sur un mois à 0,7% contre 0% attendu et 1% en août.
Royaume-Uni : PMI des services d’octobre en hausse à 52,8 points contre 53,1 points et 52,1 pts en septembre.
PMI manufacturier d’octobre en hausse à 52,8 points comme attendu et 51,9 points en septembre.
Taux d’intérêt de novembre en hausse à 4% comme attendu et 3,75% en octobre.
Zone euro : PMI des services d’octobre en baisse à 51,4 points contre 51,7 points et 53 points en septembre.
Inflation (IPC) d’octobre en baisse sur un mois à 0,4% comme attendu et 0,6% en septembre.
Prix à la production (IPP) de septembre en hausse sur un mois à 2,5% comme attendu et 2% en août.
Ventes au détail de septembre en baisse sur un mois à -0,7% contre -0,1% attendu et 0,4% en août.
Confiance des investisseurs de novembre en baisse à 2,4 points contre 2,1 points attendu et 2,7 pts en octobre.
Etats-Unis : PMI des services d’octobre en baisse à 56,1 points contre 57,9 pts attendu et 58,8 pts en septembre.
PMI manufacturier d’octobre en baisse à 54,9 points contre 56 points attendu et 56 points en septembre.
Nouvelles offres d’emplois (JOLTS) de septembre en hausse à 7,523M contre 7,150M attendu et 7,190M en août.
Créations d’emplois non-agricoles (ADP) d’octobre en stable à 86k contre 67k attendu et 86k en septembre.
Inscriptions hebdomadaires au chômage en baisse à 189k contre 197k attendu et 195k la semaine passée.
Créations d’emplois dans le secteur non-agricoles d’octobre en hausse à 165k contre 65k attendu et 60k en sept.
Un oeil sur la géopolitique :
Sur l’Ukraine, Washington réunit Russes et Ukrainiens demain et mercredi à Abou Dhabi, premières négociations directes depuis février. Des Européens y participeront, selon Paris, malgré les objections du Kremlin.
L’agenda de la semaine :
Prix à la production et inflation d’octobre en Chine le 09/11, inflation d’octobre aux Etats-Unis le 10/11, la journée est fériée en France mais les marchés sont ouverts, les marchés obligataires américains sont fermés pour le Veterans Day, ventes au détail de septembre en zone euro, inflation d’octobre en Allemagne le 11/11, prix à la production d’octobre au Japon, PIB au T3 2026 et production industrielle de septembre au Royaume-Uni le 12/11, inflation d’octobre en France, prix à la production d’octobre aux Etats-Unis le 13/11. Résultats d’entreprises : Siemens, Siemens Energy, Eiffage, Allianz, Enel, Applied Materials.
